Haber detayı
Haberin ayrıntıları
Engelliliği nedeniyle vergi indiriminden yararlanan 4/a (SSK) kapsamındaki sigortalılara, yaş koşulu aranmaksızın daha kolay şartlarda, daha erken yaşlılık aylığı bağlanması uygulaması ilk olarak 506 sayılı Kanunla verilen bir haktır. Sigortalılara yaşlılık aylığı bağlanması için 6/8/2003 tarihine kadar engellilik derecesine bakılmaksızın (engellilik derecesinin en az % 40 olması kaydıyla) en az 15 yıllık sigortalılık süresi ve 3600 prim gün sayısı koşulları (506/60.mad (C-b) bendi) aranırken, bu tarihten sonra yapılan değişiklikle, ilk defa 6/8/2003 tarihinden sonra sigortalı olanların, engellilik derecelerine göre aylığa hak kazanma koşulları farklılaştırılmıştır.
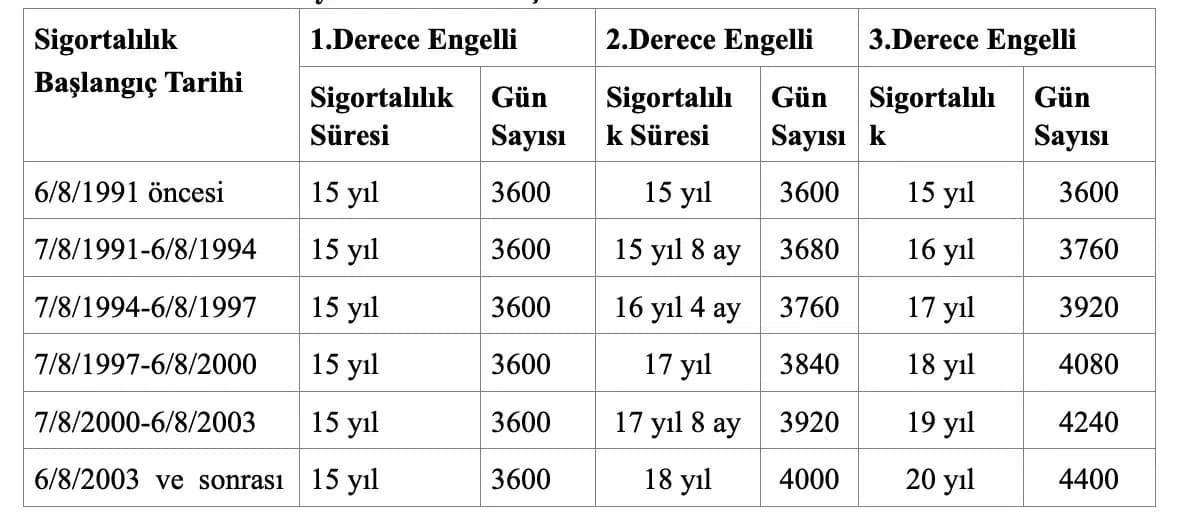
Ancak getirilen bu yeni düzenlemeden, 6/8/2003 tarihinde 12 yıldan fazla sigortalılık süresi olanlar etkilenmemiş, bu tarih itibariyle 12 yıldan az sigortalılık süresi bulunanlar için engellilik derecelerine göre 506 sayılı Kanuna eklenen geçici 87. Madde ile sigortalılık süresi ve prim ödeme gün sayısı belirlenerek kademeli geçiş süreci (Tablo 1) öngörülmüştür.
Tablo: 1 506 Sayılı Kanunun Geçici 87. Maddesi.
Uygulama bu şekilde devam ederken, 2008/Ekim ayında yürürlüğe giren ve 506 sayılı Kanun hükümlerinin tamamına yakınını mülga eden 5510 sayılı Kanunun geçici 10. Maddesinin ikinci fıkrasında sigortalılığı 2008/Ekim öncesi başlayan ve engelliliği nedeniyle vergi indiriminden yararlandığını bu tarihten önce veya sonra tespit ettiren 4/a yani (SSK) kapsamındaki sigortalılar için 506 sayılı Kanunun ilgili hükümlerinin uygulanmasına devam edileceğine ilişkin düzenleme yapılarak, bir anlamda bu özel grup için müktesep haklar korunmuştur.
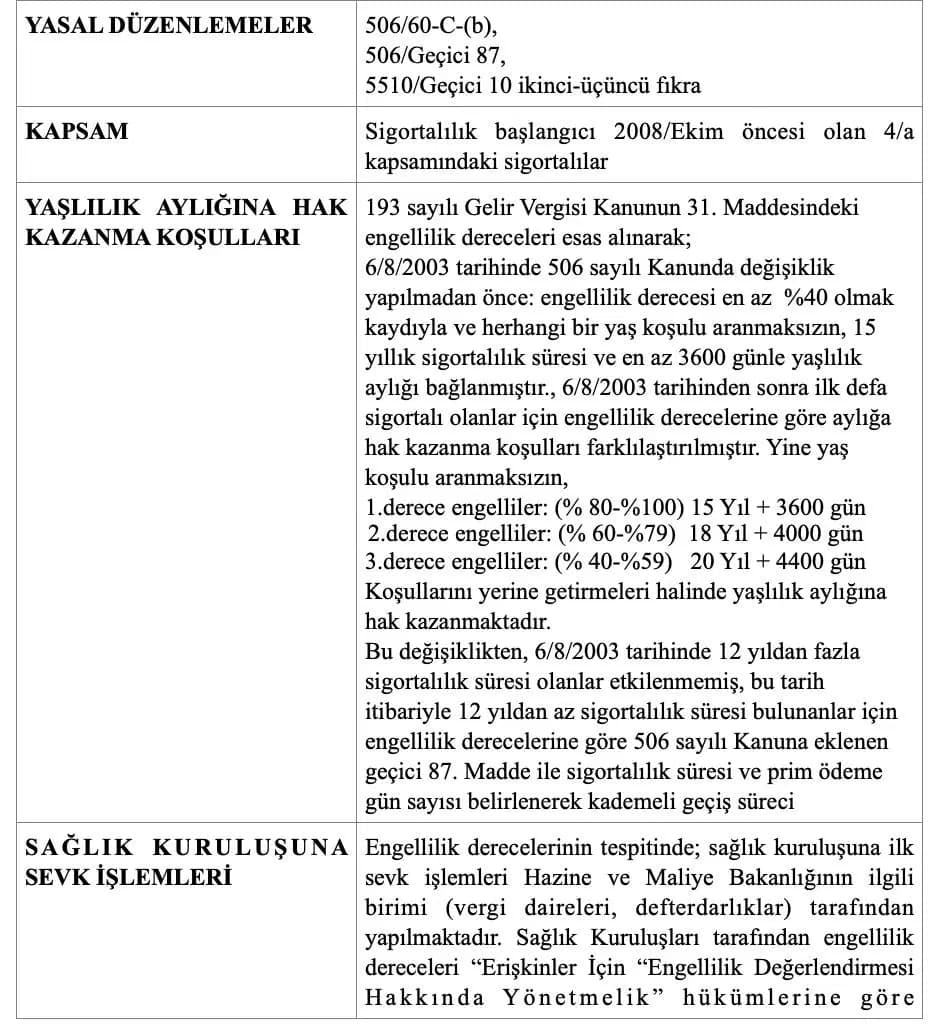
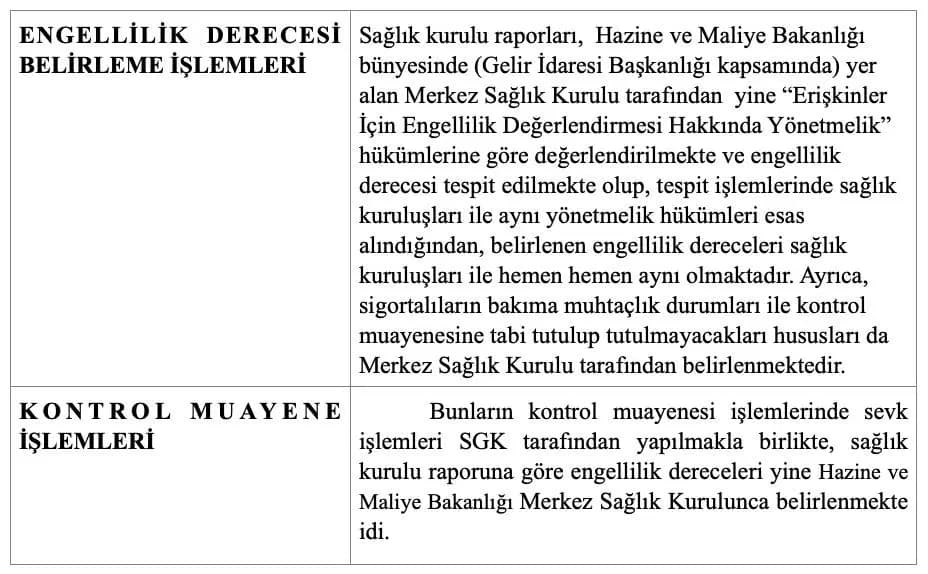
15/1/2025 tarihli Resmi Gazete’de yayımlanarak yürürlüğe giren 7538 sayılı Yasa ile 5510 sayılı Kanunun ilgili maddelerinde yapılan değişiklikle, engelliliği nedeniyle vergi indiriminden yararlanan 4/a kapsamındaki sigortalıların emeklilik uygulamasına son verilmiştir. 15/1/2025 tarihinden önce engelli emekliliğe ilişkin usul esaslar aşağıdaki tabloda Değişiklikten önce engellilere yaşlılık aylığı bağlanmasına kadar geçen süreç aşağıda Tablo 2’de özetlenmiştir.
Tablo 2 Engelliliği Nedeniyle Vergi İndiriminden Yararlanan Sigortalılara 15/1/2025 Tarihinden Önce Yaşlılık Aylığı Bağlanmasına İlişkin Usul ve Esaslar
7538 sayılı Kanunla engelliliği nedeniyle vergi indiriminden yararlananlara yaşlılık aylığı bağlanmasına ilişkin 506 sayılı Kanunun geçici 87. maddesi ile 5510 sayılı Kanunun geçici 10. maddesinin ikinci fıkrası yürürlükten kaldırıldığından, 7538 sayılı Kanunun yürürlüğe girdiği, 15/1/2025 (dahil) tarihinden sonra bu kapsamda talepte bulunanlara aylık bağlanmamaktadır. Diğer bir ifadeyle, haklarında düzenlenmiş geçerli vergi indirim belgesi olanlardan, 15/1/2025 tarihinden;
- Önce aylık talebinde bulunanlara 506 sayılı Kanun hükümlerine,
- Sonra aylık talebinde bulunanlara ise 5510 sayılı Kanunun 28. Maddesinin beşinci fıkrası ile geçici 6. Maddesinin yedinci fıkrasının (d) ve (e) alt bentlerinde belirtilen koşullara,
Yukarıda da açıklandığı üzere, engelliliği nedeniyle vergi indiriminden yararlanan sigortalılara yaşlılık aylığı bağlanmasına ilişkin 5510 sayılı Kanunun ana maddelerinde herhangi bir düzenleme bulunmamaktadır. Kanunun geçici 10. Maddesinin ikinci fıkrasında yer alan hüküm ile sigortalılığı 2008/Ekim öncesi başlayan ve engelliliği nedeniyle vergi indiriminden yararlandığını tespit ettiren 4/a kapsamındaki sigortalıların bu hakları devam ettirilmiştir.
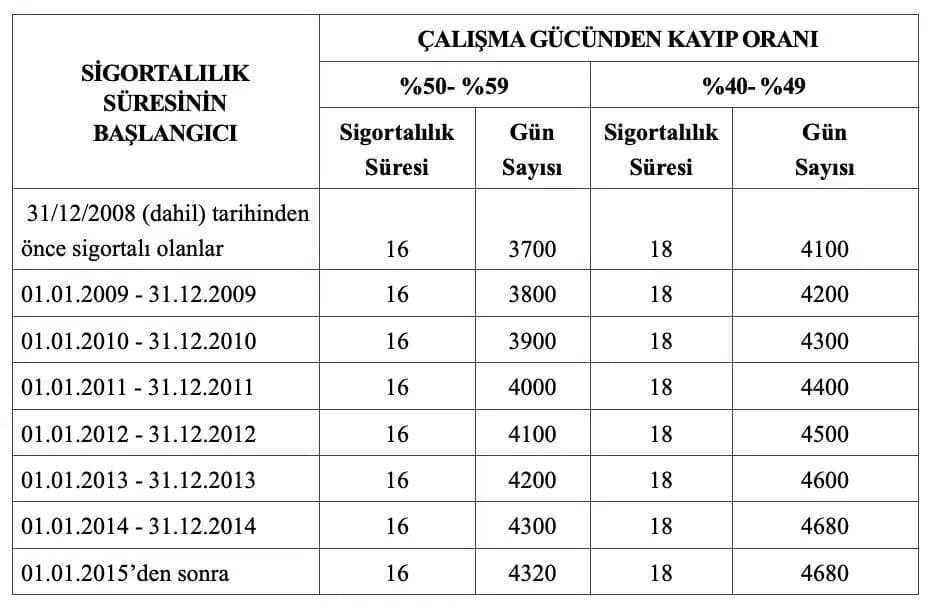
5510 sayılı Kanunun 28. Maddesinde sigortalılık başlangıç tarihine bakılmaksızın 4/b ve 4/c kapsamındaki sigortalılar ile ilk defa 2008/Ekim sonrasında sigortalı olan 4/a kapsamındaki sigortalılar için çalışma gücü kaybına göre yaşlılık aylığına hak kazanma koşulları belirlenmiş ve Geçici 6. Maddede yapılan düzenleme ile 28. Maddede belirlenen prim gün sayıları işe giriş tarihine göre kademelendirilmiştir.
Tablo 3: 5510/MAD.28-BEŞİNCİ FIKRA-GEÇİCİ MAD.6/ YEDİ-/D ve E FIKRALARINA GÖRE ÇALIŞMA GÜCÜ KAYBI ORANI %60’IN ALTINDA OLANLAR (4/a sigortalıları için)
Görüldüğü üzere, 4/a sigortalılarının 5510/28/beşinci fıkra kapsamında yaşlılık aylığına hak kazanma koşulları işe giriş tarihine göre belirlenmektedir. 4/b ve 4/c kapsamındaki sigortalılar için böyle bir geçiş maddesi bulunmamakta olup, bu sigortalılar için beşinci fıkra, 2008/Ekim sonrası aylık talebinde bulunanlara hemen uygulanmıştır. 4/b ve 4/c sigortalıları için çalışma gücündeki kayıp oranının;
- % 50 ila %59 arasında olduğu anlaşılan sigortalılar, en az 16 yıldan beri sigortalı olmaları ve 4320 gün,
- % 40 ila %49 arasında olduğu anlaşılan sigortalılar, en az 18 yıldan beri sigortalı olmaları ve 4680 gün,
malullük, yaşlılık ve ölüm sigortaları primi bildirilmiş olmak şartıyla yaş koşulu aranmaksızın yaşlılık aylığına hak kazanmaktadırlar.
Çalışma gücü kaybı % 60 ve üzerinde olanlar 5510 sayılı Kanuna göre malul sayıldıklarından, bunlara Kanunun 25. Maddesinde belirtildiği gibi 10 yıllık sigortalılık süresi ve en az 1800 gün prim gün sayısını doldurmaları halinde malullük sigortasından aylık bağlanmaktadır.
Sigortalılığı 2008/Ekim öncesi başlayan 4/a kapsamındaki sigortalılardan engelliliği nedeniyle vergi indiriminden yararlananlar hakkında 15/1/2025 tarihi itibariyle yürürlüğe giren 7538 sayılı Kanunla 5510 sayılı Kanunun ilgili hükümlerinde yapılan değişikliklerleengelliliği nedeniyle vergi indiriminden yararlandığını tespit ettiren sigortalılarla ilgili uygulama Tablo 4’te belirtilen usul ve esaslar dahilinde yapılmaktadır.
Kaynak: Cumhuriyet Son Dakika